Mi software de correduría lo sabe todo de mis clientes. Menos lo que quiero conseguir.
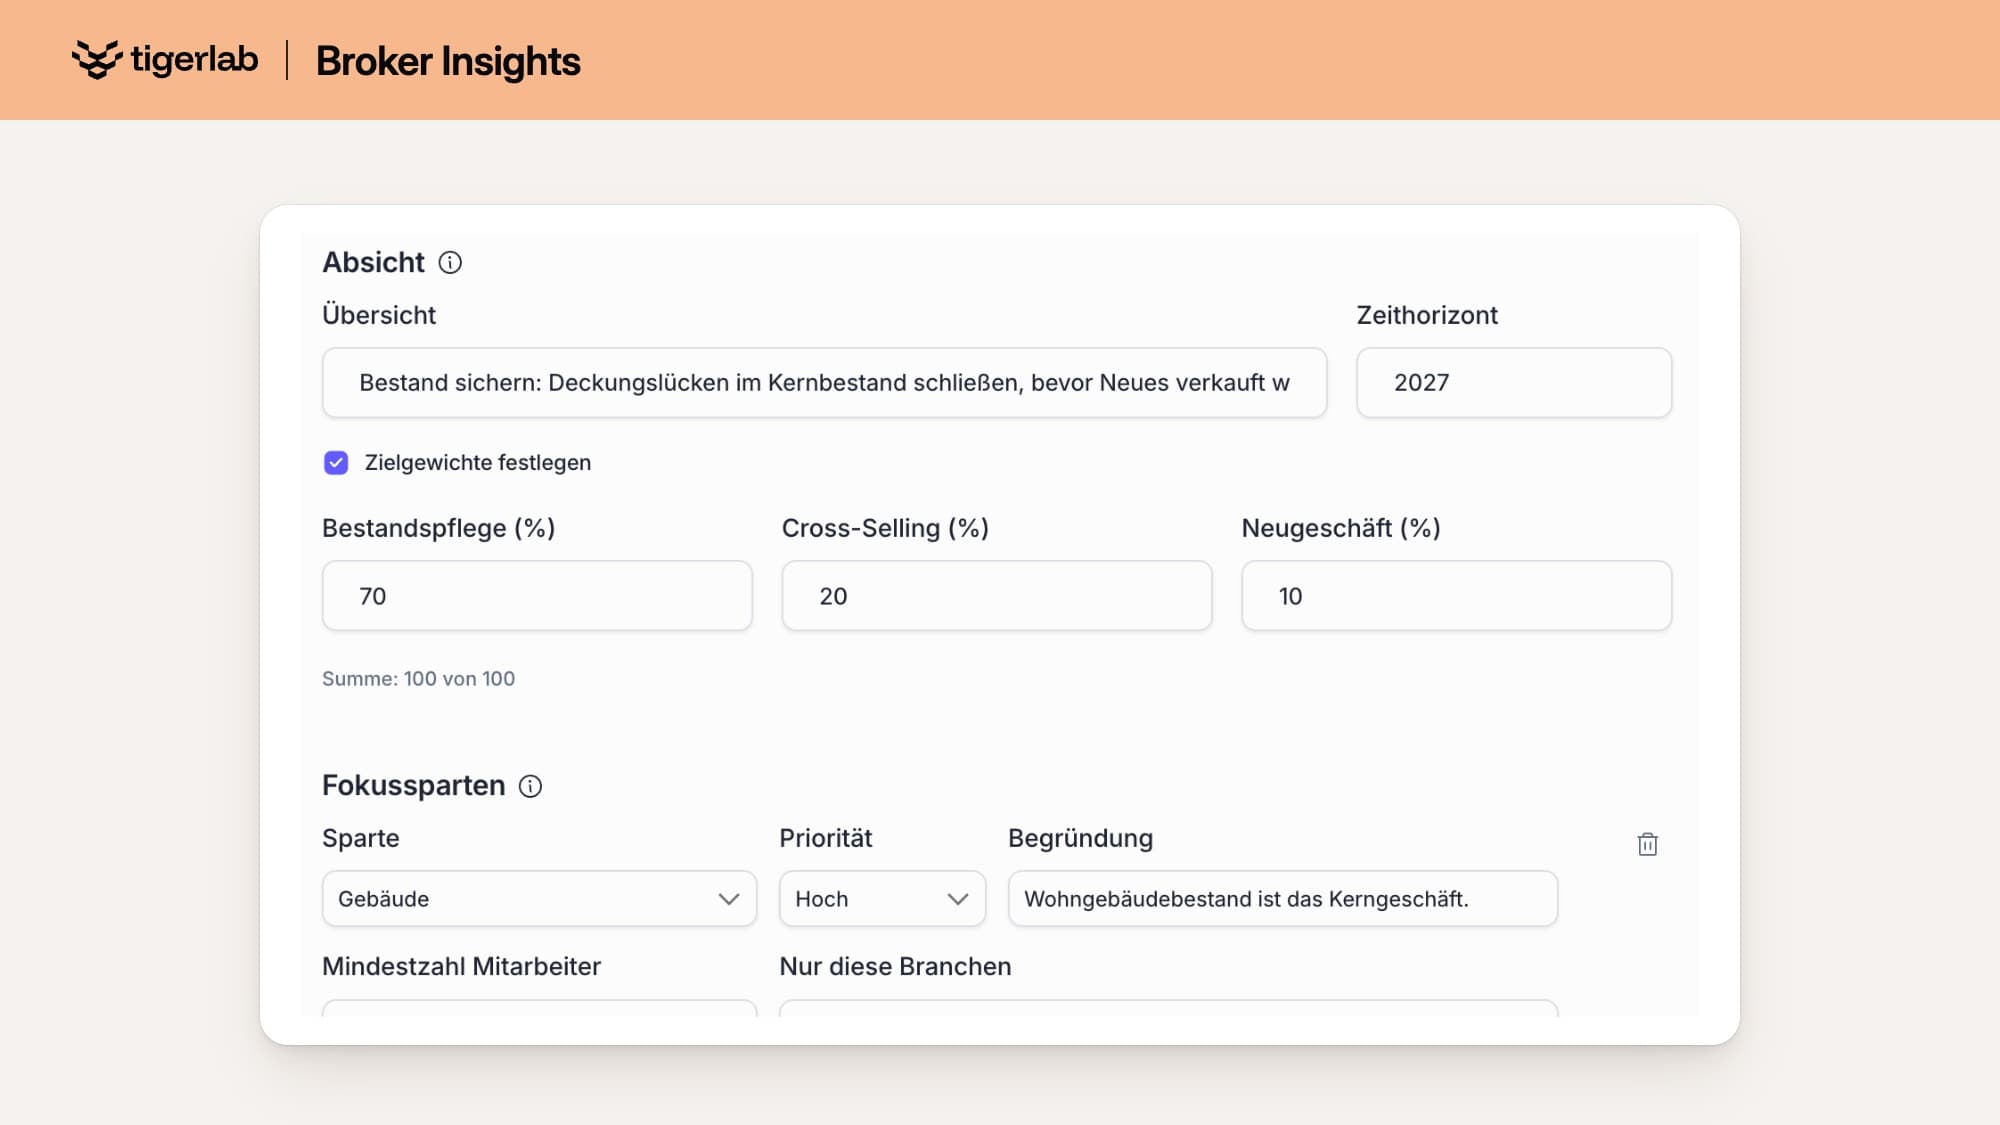
En los últimos meses he visto muchas corredurías por dentro: en demostraciones, en ferias del sector, en largas conversaciones con sus propietarios. Casi en todas partes, la misma imagen. El sistema de gestión es un archivo excelente. Sabe qué cliente tiene qué póliza, cuándo vence la próxima renovación y qué documentos llegaron por última vez de las aseguradoras. Responde con fiabilidad, pero solo cuando alguien pregunta.
El trabajo de verdad ocurre en otra parte: en la cabeza del corredor. ¿Qué ramos deben crecer? ¿Qué clientes están infraasegurados? ¿Qué oferta no cumple el estándar que la correduría promete a sus clientes? Casi siempre responde una persona, a menudo con prisas y rara vez de forma sistemática.
El resultado lo conoce cualquier corredor: carteras que se administran, pero no se desarrollan. Venta cruzada que depende del azar. Una calidad de asesoramiento que depende de quién coja el teléfono.
Un corredor que evalúa software nuevo para un grupo de corredurías más grande me lo describió así en una demostración: su casa vive en el dilema de tener que introducir datos a mano constantemente para obtener algún resultado. Cuando pasamos a hablar de análisis con IA, llegó enseguida su pregunta más importante: ¿cómo sabe el sistema lo que siempre queremos que se tenga en cuenta, si no se lo decimos en ningún sitio?
La estrategia debe estar en el sistema
Mi tesis: un sistema moderno para corredurías tiene que conocer la estrategia de la correduría. No una estrategia genérica del sector, sino la propia. ¿Qué ramos son prioritarios, dónde quiere crecer la correduría, qué negocio nuevo busca de forma activa?
Una correduría de empresas especializada en transporte y logística tiene objetivos distintos a los de una que asesora a talleres y pequeños negocios. Una correduría que quiere crecer en ciberriesgos necesita indicaciones distintas a las de una que quiere hacer más rentable su cartera de autos.
En cuanto la estrategia está en el sistema, su papel cambia. Ya no solo administra, sino que trabaja con el equipo. La IA lo hace viable por primera vez: revisa carteras, documentos de póliza y ofertas de forma continua frente a los objetivos de la correduría, a una escala que ningún equipo alcanza a mano.
Tres ejemplos del día a día
Detectar lagunas de cobertura antes de que el cliente pregunte. El sistema compara las pólizas de un cliente empresarial con su perfil de riesgo y con los ramos prioritarios de la correduría. Si a una empresa de transporte con negocio internacional creciente le falta la responsabilidad civil del transportista adecuada, el gestor ve el aviso antes de que ocurra el siniestro.
Revisar ofertas frente al estándar de la casa. Muchas corredurías tienen un nivel de exigencia que no está escrito en ninguna parte. Si está en el sistema, cada oferta se mide automáticamente frente a él: dónde lo supera, dónde se queda corta y cómo se sitúa frente al mercado.
Buscar negocio nuevo de forma dirigida. Si una correduría quiere crecer en un sector, el sistema señala clientes de la cartera con vínculos relevantes, margen para ampliar coberturas o renovaciones próximas. Una lista de vencimientos se convierte en una lista priorizada de oportunidades.
El sistema da la información adecuada en el momento adecuado. La decisión la toma el corredor.

tigerlab brokerage (datos de demostración): para un fabricante de maquinaria con negocio de exportación, el sistema señala tres coberturas que faltan, cada una con su justificación, su relación con la estrategia de la correduría y un siguiente paso concreto. Si el aviso se aplica, se aplaza o se descarta lo decide el gestor.
Por qué ahora
Escasez de talento. Si el equipo no puede crecer, el sistema tiene que asumir más trabajo de análisis.
Relevo generacional. En muchas corredurías, el conocimiento sobre clientes y estrategia está en la cabeza de los propietarios. Una estrategia registrada en el sistema hace que la cartera sea transferible y, por tanto, más valiosa.
Deber de asesoramiento. La IDD exige un asesoramiento adaptado a las necesidades del cliente y su documentación. Una revisión sistemática de lagunas de cobertura refuerza ambas cosas.
Las objeciones legítimas
«No voy a dejar que un software me diga lo que tengo que hacer». Lo oigo a menudo, y es legítimo. Por eso importa la diferencia: el sistema no impone una estrategia ajena. Aplica la estrategia que la propia correduría ha definido, y propone en lugar de decidir.
Protección de datos. Quien analiza carteras de clientes con IA tiene que dejar claro dónde se procesan los datos, quién tiene acceso y con qué base jurídica. Datos alojados en la UE, análisis trazables y políticas de borrado claras son un requisito, no un extra.
La IA se equivoca. Un aviso sobre una laguna de cobertura puede ser erróneo, por ejemplo porque faltan datos en la cartera. Por eso los buenos sistemas muestran siempre en qué se basa cada aviso, para que el corredor pueda comprobarlo en segundos.
Cómo lo abordamos en tigerlab
Con este enfoque construimos tigerlab brokerage, nuestro sistema de gestión para corredurías. La estrategia de la correduría no es un tema secundario, sino el punto de partida: se registran los ramos prioritarios, el estándar de la casa y los objetivos de crecimiento, y la plataforma trabaja de forma continua frente a ellos. Hoy se utiliza en más de 30 países.
Conclusión
La próxima generación de software para corredurías no se medirá por cuántos datos almacena, sino por si ayuda al corredor a alcanzar sus objetivos. Para ello hacen falta corredurías que formulen su estrategia con claridad y sistemas que la trasladen al día a día.
La tecnología ya está aquí. La pregunta es qué corredurías darán el paso primero.
Si quiere ver cómo se vería esto con su propia cartera, se lo muestro con gusto en una breve demostración.
Sobre el autor
Holm Schimanski es socio y Chief AI Product Officer de tigerlab. Lleva más de 21 años trabajando en software empresarial B2B y es responsable de tigerlab brokerage, un sistema de gestión para corredurías que se utiliza en más de 30 países.