Ponga por escrito su nivel de exigencia: por qué toda correduría necesita un estándar propio
Casi todas las corredurías tienen un nivel de exigencia para la cobertura de sus clientes. Casi ninguna lo ha puesto por escrito. Un estándar de la casa escrito hace que el asesoramiento sea comparable, demostrable y transferible, y es la base para revisar ofertas de forma sistemática.
¿Qué es un estándar de la casa?
Un estándar de la casa fija la cobertura mínima que su correduría recomienda, por ramo y por grupo de clientes. Describe sumas aseguradas, elementos de cobertura imprescindibles, exclusiones que usted no acepta y franquicias que considera razonables.
No es una lista de productos ni una recomendación de un asegurador concreto. Es la vara de medir con la que usted evalúa cada oferta, venga del proveedor que venga.
En muchas corredurías esta vara de medir ya existe, pero solo en la cabeza del propietario o de los empleados con más experiencia. Ese es precisamente el problema.
Por qué hay que ponerlo por escrito
Asesoramiento homogéneo. Mientras el estándar solo exista en la cabeza de alguien, la calidad depende de quién asesore. Con un estándar escrito, el cliente recibe la misma recomendación tanto si habla con el propietario como con una nueva compañera.
Documentación del asesoramiento según la IDD. La IDD (Directiva de Distribución de Seguros) exige un asesoramiento adaptado a las necesidades del cliente y su documentación. Con una vara de medir fija, puede justificar y registrar cada desviación: el cliente optó de forma consciente por una suma asegurada inferior después de que el corredor le indicara el estándar de la casa.
Menor riesgo de responsabilidad. En caso de conflicto, cuenta lo que está documentado. Un estándar que se aplica a todos los clientes, con las desviaciones justificadas por escrito, es una posición mucho mejor que un asesoramiento que solo puede reconstruirse de memoria.
Incorporación y sucesión. Los nuevos empleados aprenden más rápido si el nivel de exigencia se puede leer. Y en una cesión de cartera, un estándar documentado tiene valor en sí mismo: el sucesor no solo asume los contratos, sino también la lógica que hay detrás.
Qué debe incluir
Un buen estándar de la casa es breve y concreto. Por ramo y grupo de clientes bastan cuatro datos: cobertura mínima, elementos imprescindibles, exclusiones inaceptables y la franquicia máxima aceptable. La tabla siguiente muestra cómo puede quedar. Los valores son ejemplos, no recomendaciones; su correduría los fija según su propia experiencia.
Ramo y grupo de clientes | Cobertura mínima | Elementos imprescindibles | No aceptable | Franquicia máx. |
|---|---|---|---|---|
RC privada, familias | 10 M€ (límite único combinado) | Cobertura de insolvencia del responsable, pérdida de llaves | Exclusión de menores inimputables | 150 € |
RC de explotación, oficios | 5 M€ (límite único combinado) | Daños a inmuebles arrendados, daños a bienes objeto del trabajo | Exclusión de daños graduales | 500 € |
Seguro de contenido, comercios y empresas | Valor de reposición a nuevo | Renuncia a la regla proporcional, cobertura de culpa grave | Indemnización a valor real | 1.000 € |
Ciberseguro, pequeñas empresas | 250.000 € | Interrupción de negocio, análisis forense y gestión de crisis | Exclusión por falta de actualizaciones sin relación causal | 1.000 € |
Importa menos la exhaustividad que la claridad. Mejor diez ramos bien definidos que cuarenta a medias.
Tres referencias para cada oferta
Con un estándar de la casa, cada oferta puede medirse con tres referencias.
Su propio estándar de la casa responde a la pregunta: ¿cumple la oferta lo que prometemos a nuestros clientes? Es la revisión más importante, porque protege la calidad de su propio asesoramiento.
Lo habitual en el mercado responde a la pregunta: ¿dónde se sitúa la oferta frente a lo que ofrecen hoy otros aseguradores? Una oferta puede cumplir el estándar de la casa y aun así quedarse por detrás del mercado. Entonces es momento de elevar el estándar.
La oferta concreta muestra dónde está por encima y dónde por debajo. Las desviaciones al alza son argumentos en la conversación con el cliente. Las desviaciones a la baja deben comentarse y documentarse.
Quien separa estos tres niveles asesora con más claridad. El cliente no solo ve un precio: entiende qué obtiene por su dinero y qué no.
Cómo hacerlo
Un primer estándar de la casa no requiere semanas. Normalmente bastan dos o tres sesiones de trabajo con el equipo.
- Empiece por los ramos más importantes. Elija los cinco ramos que suponen la mayor parte de su cartera. El resto llegará después.
- Recopile el conocimiento existente. Pregunte a sus asesores con más experiencia: ¿qué recomiendan siempre? ¿Qué no aceptarían nunca? Sus respuestas son la materia prima.
- Fije los cuatro datos para cada ramo. Cobertura mínima, elementos imprescindibles, exclusiones inaceptables, franquicia máxima. Si hay diferencias entre grupos de clientes, mejor una fila más.
- Compárelo con el mercado. Contraste su borrador con condicionados actuales y comparadores. Si su estándar está claramente por debajo del mercado, elévelo.
- Regule las desviaciones. Defina cómo se documenta una desviación consciente, por ejemplo con una nota breve y la confirmación del cliente.
- Revíselo una vez al año. Los mercados y los condicionados cambian. Una fecha fija al año mantiene el estándar actualizado.
Del documento al sistema
Un estándar de la casa en un documento de Word es un buen comienzo. Pero solo despliega todo su efecto cuando está registrado donde se trabaja a diario: en el sistema de gestión de la correduría.
Entonces el software puede revisar cada nueva oferta frente al estándar de forma automática y marcar las desviaciones antes de que la oferta llegue al cliente. Puede mostrar qué contratos de la cartera ya no cumplen el estándar, por ejemplo porque las sumas aseguradas no se han ajustado en años. Y deja constancia de cuándo un asesor advirtió de una desviación.
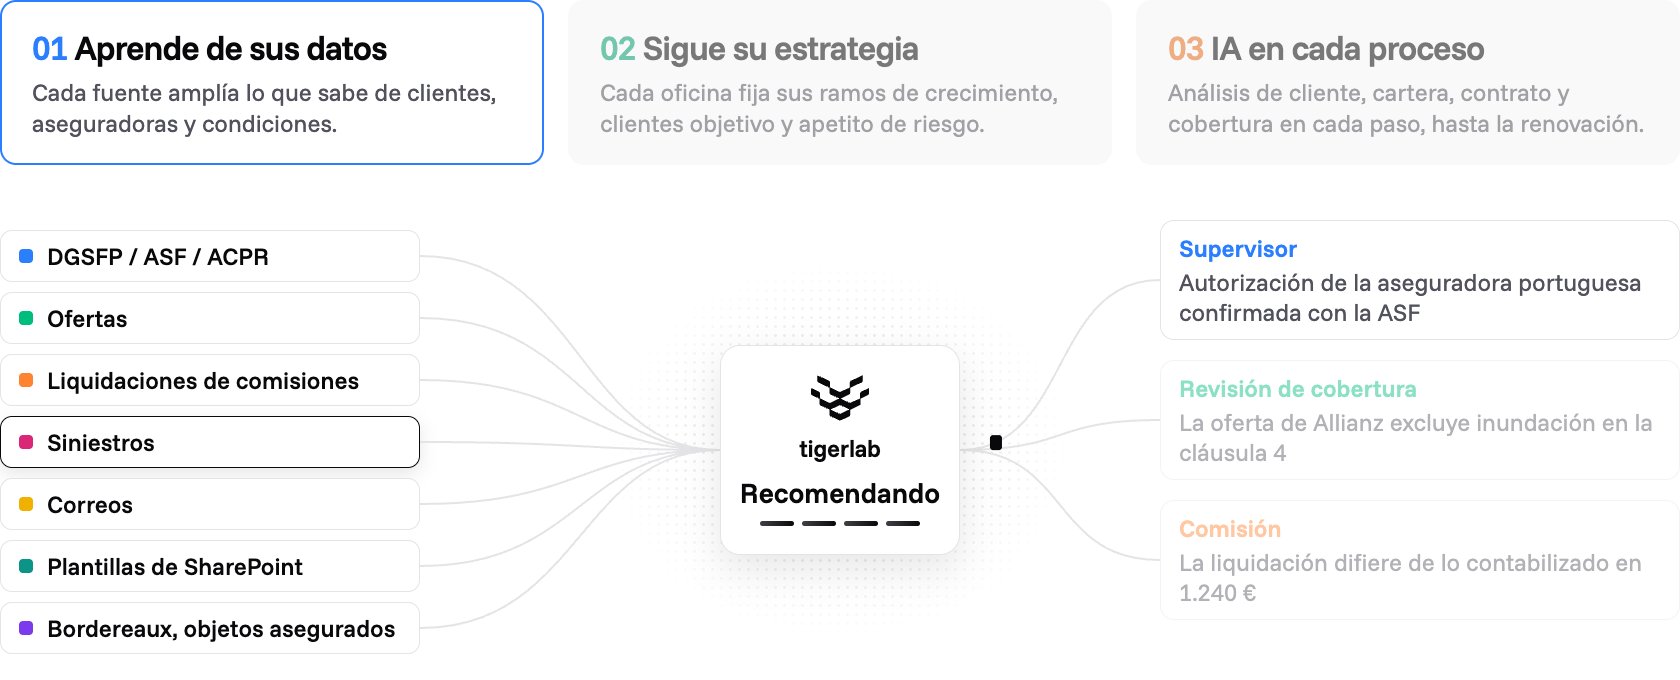
En esta conexión trabajamos precisamente en tigerlab brokerage: el estándar de la casa pasa a formar parte de la revisión diaria, en lugar de acumular polvo en una carpeta. Pero el paso más importante va antes que cualquier software: poner por escrito, una vez y bien, su propio nivel de exigencia.
Preguntas frecuentes
¿Qué es un estándar de la casa en una correduría? Un estándar mínimo fijado por escrito para la cobertura que la correduría recomienda por ramo y grupo de clientes. Sirve de vara de medir para cada oferta, sea cual sea el asegurador.
¿Es obligatorio por ley un estándar de la casa? No. Pero apoya el asesoramiento adaptado a las necesidades del cliente y su documentación, que exige la IDD, y facilita demostrar un asesoramiento diligente en caso de conflicto.
¿Puede un cliente apartarse del estándar de la casa? Sí. El cliente decide. Lo importante es que el corredor le indique la desviación y la documente.
¿Con qué frecuencia debe actualizarse? Al menos una vez al año, y además cuando los condicionados del mercado mejoren de forma notable.
¿Cuántos ramos debe incluir? Para empezar, bastan los cinco ramos con mayor peso en la cartera. Los demás pueden añadirse poco a poco.
Sobre el autor
Holm Schimanski es socio y Chief AI Product Officer de tigerlab. Lleva más de 21 años trabajando en software empresarial B2B y es responsable de tigerlab brokerage, un sistema de gestión para corredurías que se utiliza en más de 30 países.