Wenn jeder Makler sein kann: Warum eigenes Know-how der neue Wettbewerbsvorteil ist
Marktwissen über Deckungen und Bedingungen ist heute für alle verfügbar, und KI macht es noch zugänglicher. Der Vorsprung von Versicherungsmaklern liegt deshalb im eigenen, strukturierten Know-how. Ein modernes Maklerverwaltungsprogramm muss dieses Wissen aufnehmen und in jede KI-gestützte Analyse einbeziehen.
Das Wissen des Marktes gehört allen
In einem Gespräch mit einem Makler fiel kürzlich ein Satz, der hängen geblieben ist: Mit den heutigen Ausschreibungs- und Vergleichstools kann im Grunde jeder ein Maklerbüro aufmachen. Wer Zugriff auf ausgelesene Bedingungen und Deckungsübersichten hat, muss von Versicherungen nicht viel verstehen, um Angebote nebeneinander zu legen.
Das ist zugespitzt, aber es trifft einen Punkt. Allgemeine Versicherungsbedingungen, Musterbedingungen und Deckungsvergleiche sind gut dokumentiert. KI kann Angebote heute auslesen, strukturieren und vergleichen. Für einen großen Teil der Kunden reicht dieser Standard.
Was Makler wirklich unterscheidet
Gute Makler wissen mehr als der Standard. Sie haben über Jahre gelernt, welche Punkte in bestimmten Branchen immer geprüft werden müssen. Sie kennen die Sonderbedingungen einzelner Versicherer. Manche haben eigene Deckungsbausteine definiert, die sie bei jeder Ausschreibung einfordern.
Dieses Wissen ist der eigentliche Wert eines Maklerhauses. Es ist der Grund, warum Kunden zu einem bestimmten Makler gehen und nicht zum günstigsten Vergleichsportal.
Das Problem: Das Wissen arbeitet nicht mit
In vielen Maklerhäusern steckt dieses Know-how in den Köpfen erfahrener Mitarbeiter, in Checklisten, Excel-Dateien oder in älteren Systemen, aus denen es sich nicht exportieren lässt. Klassische CRM-Systeme verlangen viel manuelle Pflege und bilden Prozesse nur mühsam ab.
Die Folge: Wenn KI Angebote vergleicht oder einen Bestand prüft, vergleicht sie gegen das, was im Angebot steht, oder gegen allgemeines Marktwissen. Was dem Makler selbst wichtig ist, fehlt.
Die entscheidende Frage: Gegen welche Wahrheit prüft die KI?
Die Frage ist nicht mehr, ob KI Angebote vergleichen kann. Die Frage ist, welche Wahrheit dahinter liegt. Dafür braucht es zwei Ebenen:
- Marktwissen: Was bieten Versicherer in einer Sparte grundsätzlich an?
- Eigenes Wissen: Was erwartet unser Haus zusätzlich, je Sparte und Branche?
Erst wenn beide Ebenen im System liegen, kann KI einen Kunden so bewerten, wie es ein erfahrener Makler tun würde, und auf Lücken hinweisen, die in keinem Angebot auftauchen.
Wie tigerlab MVP damit umgeht
tigerlab MVP ist die Maklerplattform von tigerlab, ein Maklerverwaltungsprogramm mit KI im Kern. Das eigene Wissen eines Hauses liegt dort auf zwei Ebenen.
Hinweise beschreiben, wie Ihr Haus einen Fall bearbeitet: für den ganzen Arbeitsbereich oder für eine einzelne Sparte, auf Wunsch auch nur für ein Land oder ein Thema. Ein Beispiel: Bei Cyber wird vor jeder Ausschreibung der Risikofragebogen erhoben, weil es ohne Angaben zu Backups, MFA und Patch-Management keine verlässlichen Angebote gibt.

Ein Hinweis für die Sparte Cyber: wo er gilt und was er sagt. Das System zählt außerdem, wie oft die KI ihn in Analysen angeboten und zitiert hat.
Strategien legen fest, was Vorrang hat, zum Beispiel ob in diesem Jahr Bestandspflege oder Neugeschäft im Vordergrund steht und welche Sparten Fokus sind. Eine Strategie ändert die Gewichtung und die Begründung. Sie blendet nie eine Lücke aus.
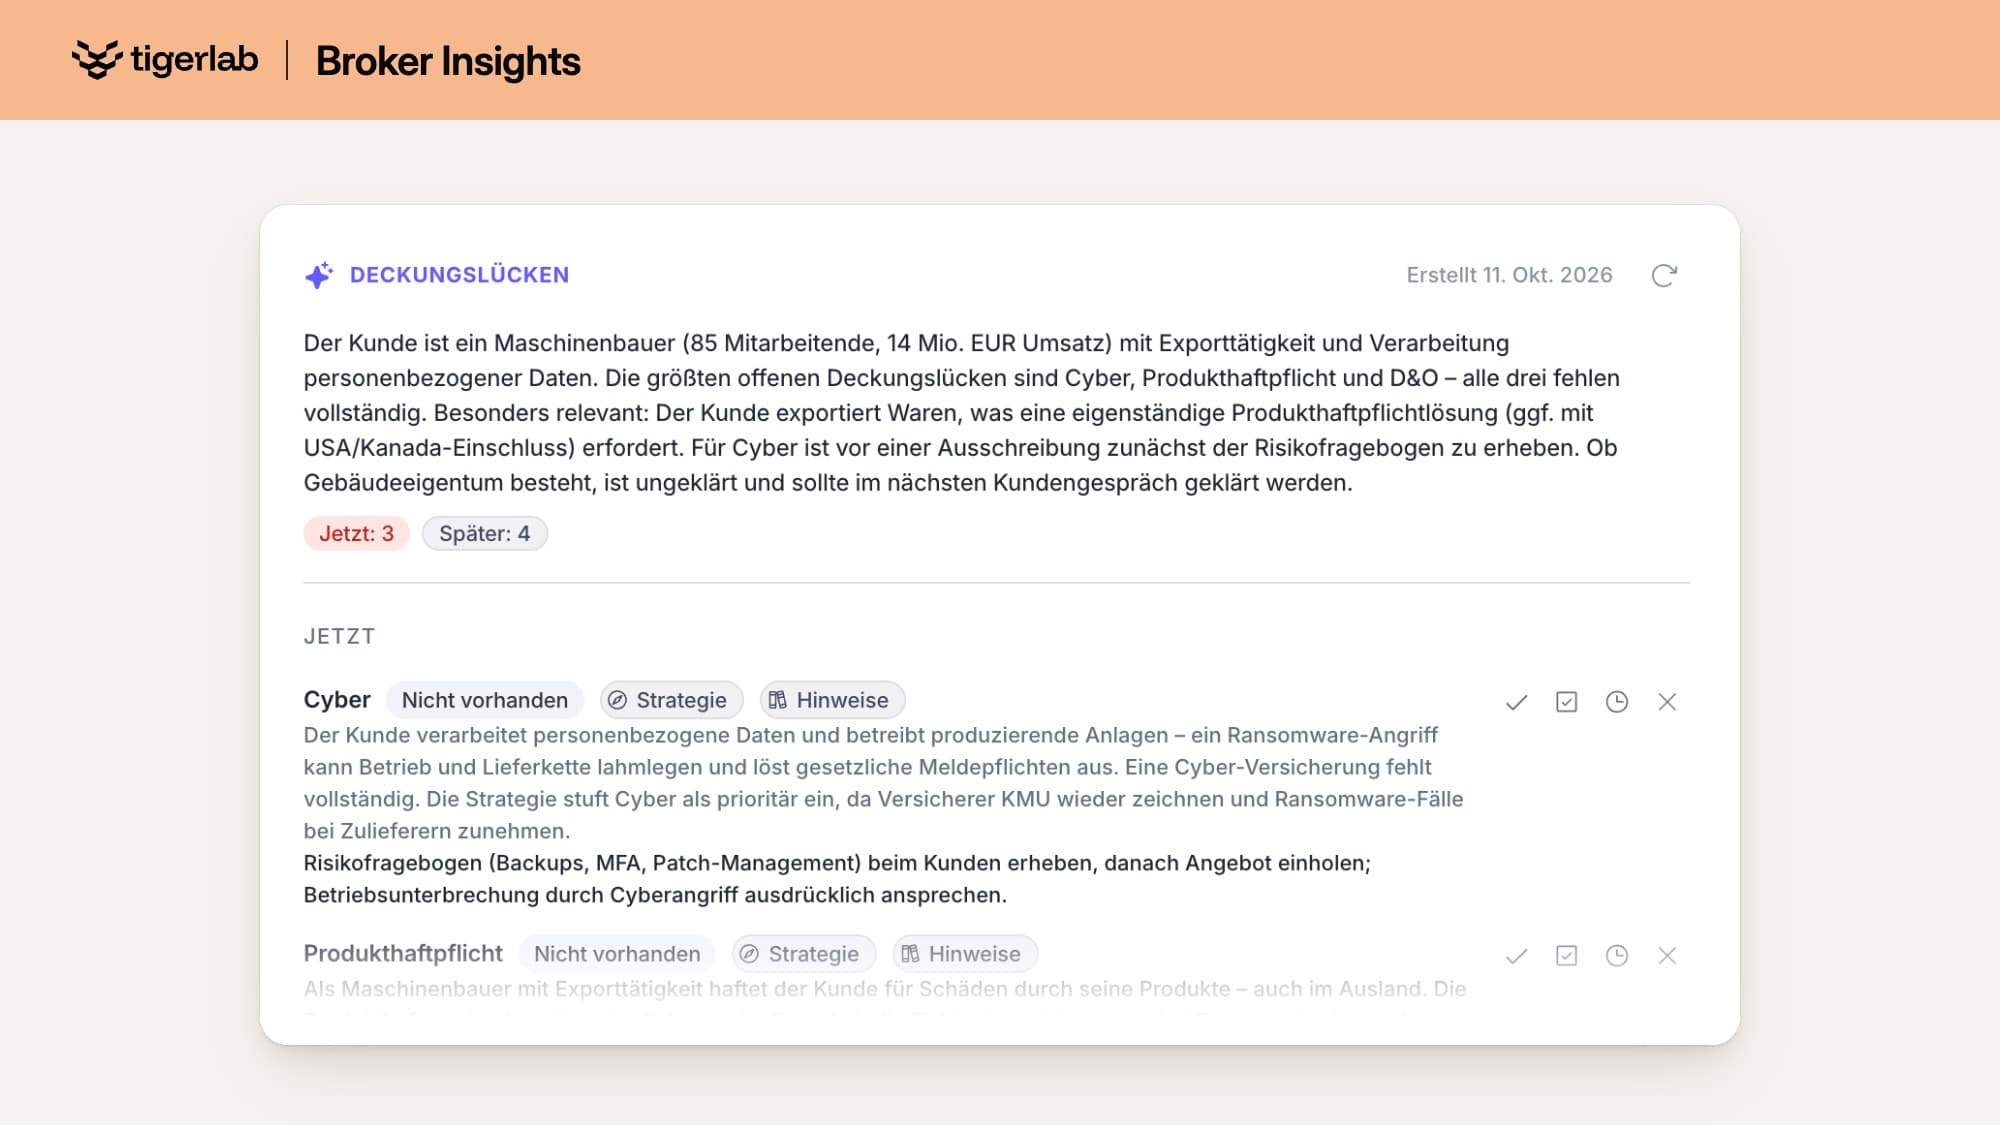
Beides fließt heute in die Analyse der Deckungslücken eines Kunden ein. Die KI zeigt dabei offen, wo sie die Strategie und wo sie einen Hinweis des Hauses genutzt hat. Der Makler sieht also nicht nur, dass eine Lücke besteht, sondern auch, nach wessen Maßstab sie bewertet wurde.

Deckungslücken eines Maschinenbauers (Demodaten). Die Empfehlung zu Cyber folgt dem Hinweis des Hauses: erst der Fragebogen, dann das Angebot.
So wird aus dem Know-how einzelner Mitarbeiter ein Wissen, das im ganzen Haus mitarbeitet und das beim Makler bleibt.
Fazit
Marktwissen wird zur Grundausstattung. Was Makler künftig unterscheidet, ist ihr eigenes Wissen und die Frage, ob es im System arbeitet oder in Köpfen und Dateien liegen bleibt. Makler, die ihr Know-how strukturiert ins System bringen, machen KI zu ihrem Verstärker. Alle anderen machen sie zu ihrer Konkurrenz.
Häufige Fragen
Was ist der Unterschied zwischen Marktwissen und eigenem Know-how? Marktwissen ist, was Versicherer grundsätzlich anbieten und was in Bedingungen und Vergleichen dokumentiert ist. Eigenes Know-how ist, was ein Maklerhaus darüber hinaus erwartet und prüft, etwa bestimmte Fragen je Branche oder verhandelte Sonderbedingungen.
Wie bringt ein Maklerhaus sein Wissen ins System? Am besten in kurzen, klaren Hinweisen je Sparte: was immer geprüft wird, in welcher Reihenfolge und warum. Für den Anfang reichen die Sparten mit dem größten Anteil am Bestand.
Ersetzt die KI damit die Beratung? Nein. Die Analyse ist Entscheidungsunterstützung. Die Beratung und die Entscheidung bleiben beim Makler.
Bleibt das Wissen beim Makler? Ja. Die Hinweise gehören dem Maklerhaus und gelten nur in dessen Arbeitsbereich.
Über den Autor
Holm Schimanski ist Partner und Chief AI Product Officer der tigerlab. Er arbeitet seit mehr als 21 Jahren in der B2B-Unternehmenssoftware und verantwortet tigerlab MVP, die Maklerplattform von tigerlab, die in über 30 Ländern im Einsatz ist.